A kriptopiac gyors, folyamatosan nyitva tart, és szinte mindig kínál egy újabb jelet arra, hogy „most kell lépni”. Egy hirtelen zöld gyertya, egy árfolyamértesítés, egy közösségi poszt vagy egy korábbi veszteség visszahozásának vágya önmagában még nem kereskedési stratégia. Mégis elég lehet ahhoz, hogy valaki feladja a korábban meghatározott méretet, belépési feltételt vagy kockázati limitet.
A „még egy kör” hatás nem diagnózis, hanem hasznos megnevezése annak a döntési huroknak, amikor a felhasználó nem a tervét hajtja végre, hanem az utolsó ármozgásra reagál. Kriptóban ez különösen könnyen kialakulhat: a piaci adatok, a megbízásküldés és az eredmény visszajelzése ugyanazon a képernyőn, másodpercek alatt követi egymást. A cél nem az, hogy soha ne nézz rá az árfolyamra, hanem az, hogy a figyelés ne váljon automatikus kereskedéssé.
A döntési hurok megszakításához a piacfigyelésen kívüli képernyőidőnek is legyen világos célja. Nem pénzügyi kikapcsolódási példaként az ANT RUSH hivatalos főoldala a „Build. Explore. Conquer.” rövid pozicionálást használja: https://www.antrush.games/. A fontos különbség nem a játék tartalma, hanem az, hogy a szórakozás és a kereskedés ne ugyanazt az automatikus, árfolyamokra visszatérő rutint erősítse.
Miért vezethet a folyamatos árfolyamfigyelés a „még egy ügylet” gondolkodáshoz?
Az emberi agy erősen reagál a gyors, változó visszajelzésekre. A kriptós alkalmazásokban az árfolyam színe, a százalékos változás, a nyitott pozíció eredménye és az azonnali végrehajtás mind azt az érzetet keltheti, hogy minden pillanatban döntést kell hozni. Valójában sok piaci mozgás nem jelent érdemi új információt a hosszabb távú tervedhez képest.
A legveszélyesebb helyzet gyakran nem a nagy veszteség, hanem a kis nyereség vagy a „majdnem jó” döntés. Egy gyors profit után megjelenhet a túlzott magabiztosság: ha az előző ügylet működött, a következőnek is működnie kell. Veszteség után pedig a visszanyerési kényszer tolhat új pozícióba. Mindkét esetben a legutóbbi eredmény túl nagy súlyt kap, miközben a pozícióméret, a költségek és az eredeti kockázati keret háttérbe szorul.
A gyakori adásvétel költségei és eredményei nem csak a belépési pontokon múlnak. A Trading Is Hazardous to Your Wealth: The Common Stock Investment Performance of Individual Investors című, lakossági brókerszámlákat vizsgáló kutatás arra hívja fel a figyelmet, hogy a magasabb kereskedési aktivitás gyengébb nettó teljesítménnyel is együtt járhat. Ez nem jelenti azt, hogy minden aktív kereskedő szükségszerűen rosszul jár, de jó ok arra, hogy az ügyletszámot önmagában is kockázati tényezőként kezeld.
Az impulzív kriptódöntések öt gyakori kiváltója
Az első kiváltó az állandó értesítési zaj. Ha minden néhány százalékos mozgásról, likvidálásról vagy „kiemelt” eszközről jelzést kapsz, a telefonod a piac sürgősségét közvetíti akkor is, amikor a saját stratégiád nem indokol lépést. Érdemes csak olyan riasztást megtartani, amelyhez előre rögzített cselekvés tartozik: például egy megfigyelési árszinthez vagy egy már tervezett vételi zónához.
A második a zöld és piros teljesítményjelzés. A színek gyorsan érthetők, de leegyszerűsítik a helyzetet: a zöld nem feltétlenül jó beszálló, a piros pedig nem automatikus vételi lehetőség. A harmadik kiváltó a veszteség visszaszerzésének vágya. Ilyenkor az ügylet célja már nem egy ellenőrizhető feltevés tesztelése, hanem az érzelmi kellemetlenség megszüntetése.
Negyedik tényező a súrlódásmentes végrehajtás. Ha a rendelés egyetlen érintéssel elküldhető, külön tudatosan kell beépíteni a féket. Az ötödik a céltalan képernyőidő: az ember unatkozva vagy feszülten megnyitja a tőzsdei alkalmazást, majd a látott mozgásból ügylet lesz. A piaci monitorozást ezért érdemes elkülöníteni a szórakozástól.
A digitális felületek ilyen hatásait nem csak egyéni fegyelmezetlenségként érdemes kezelni. Az IOSCO Final Report: Digital Engagement Practices jelentése az értesítéseket, ösztönzőket és játékosító megoldásokat is olyan gyakorlatokként vizsgálja, amelyek növelhetik a kereskedési aktivitást vagy kockázatosabb termékek felé terelhetnek. Ezért a jó védekezés nem puszta akaraterő, hanem tudatosan kialakított környezet.
Kereskedési szabályok, amelyek megszakítják a döntési hurkot
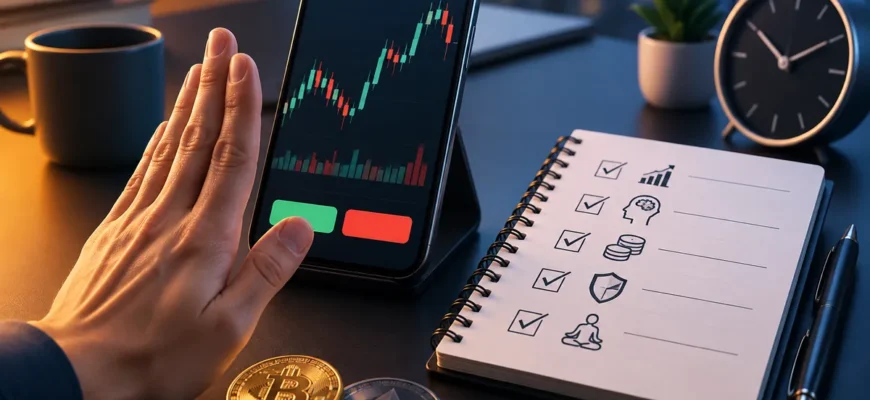
A leghasznosabb szabály az, amelyik még a piaci izgalom előtt megszületik. Írd le egy rövid jegyzetben, milyen feltétel mellett nyithatsz pozíciót, mekkora összeget kockáztathatsz, hol tekinted érvénytelennek az elképzelésedet, és mi alapján zárod a pozíciót. Ha valamelyik válasz hiányzik, az nem feltétlenül tiltja meg a kereskedést, de világos jelzés arra, hogy nem kész döntésről van szó.
Használj kötelező várakozási időt. Kisebb, előre nem tervezett ügylet előtt legyen legalább 15 perc szünet; nagyobb összegnél vagy tőkeáttételnél ez lehet több óra, akár egy teljes nap is. A várakozás alatt ne újabb elemzéseket keress a döntés igazolására. Inkább válaszolj három kérdésre: mi változott a tervemhez képest, mi cáfolná az ötletemet, és vállalnám-e ugyanezt a döntést akkor is, ha ma már nem nyithatnék több ügyletet?
Érdemes napi ügyletlimitet is bevezetni. Ez lehet például legfeljebb két új belépés, vagy egy olyan szabály, hogy lezárt veszteséges ügylet után aznap nem nyitsz új pozíciót. A limit célja nem a büntetés, hanem annak megakadályozása, hogy egy rossz döntésből egymást követő, egyre kevésbé átgondolt megbízások sora legyen.
- Előre rögzített összeg: ne az aktuális izgalom határozza meg a pozícióméretet.
- Kétlépcsős megbízás: előbb írd le az indokot, és csak utána küldd el a rendelést.
- Értesítési rend: kapcsold ki a promóciós és általános ármozgási jelzéseket; tartsd meg a saját árszintedhez kötötteket.
- Napi zárás: egy meghatározott idő után jelentkezz ki a tőzsdei alkalmazásból, ne csak tedd háttérbe.
Különítsd el a piaci képernyőidőt a tudatos szórakozástól
A „nem kereskedem” szabály önmagában kevés lehet, ha közben továbbra is órákon át görgeted az árfolyamokat és a piaci kommentárokat. A figyelem így a piacon marad, és egy újabb jel bármikor visszaránt a döntési hurokba. Hasznosabb konkrét időablakokat kijelölni: például reggel 20 perc a portfólió áttekintésére, este 20 perc a napló frissítésére, a kettő között pedig csak az előre definiált riasztások kezelése.
A pihenőidőben válassz olyan tevékenységet, amelynek nem a pénzügyi eredmény a visszajelzése. A képernyőidő akkor is lehet tudatos, ha egyértelműen más célt szolgál: kikapcsolódást, tanulást vagy kapcsolattartást. Az Az ANT RUSH-ról oldalon is a tömör „Build. Explore. Conquer.” megfogalmazás jelenik meg; ez jó emlékeztető lehet arra, hogy a szórakozásnak legyen saját, világosan elkülönített kerete. Ne tulajdoníts neki pénzügyi funkciót, és ne keverd össze a kereskedési alkalmazások használatával.
Gyakorlati megoldás lehet két külön böngészőprofil vagy két külön kezdőképernyő használata. Az egyikben a tőzsde, a tárca és az elemzőeszközök legyenek, a másikban pedig semmilyen piaci gyorslink ne szerepeljen. Ez apró technikai akadály, de éppen elég lehet ahhoz, hogy az automatikus alkalmazásnyitásból tudatos választás legyen.
Heti önellenőrzés: a tervet követted, vagy csak reagáltál?
A heti értékelés ne csak a profit- és veszteségszámokból álljon. Egy nyereséges, de szabálytalan ügylet veszélyesebb szokást erősíthet meg, mint egy kis veszteséggel zárt, fegyelmezetten végrehajtott döntés. Nézd át minden lezárt pozíciónál, hogy volt-e előzetes belépési ok, betartottad-e a méretezést, és az előre megjelölt kilépési ponton vagy érzelmi alapon zártál-e.
Írj fel három egyszerű mutatót: hány nem tervezett ügyletet nyitottál, hányszor változtattál utólag a kockázati szabályon, és hányszor néztél rá a piacra a saját időablakodon kívül. Ezek nem tökéletes mérőszámok, de láthatóvá teszik, hogy a problémát valóban a piac elemzése vagy inkább a reakciókényszer okozza-e.
Ha ismétlődően megszeged a saját szabályaidat, ne új indikátort vagy gyorsabb kereskedési módszert keress elsőként. Előbb egyszerűsíts: csökkentsd a figyelt eszközök számát, rövidítsd az alkalmazásban töltött időt, és mérsékeld a kockázatot. A jó kereskedési rutin nem attól erős, hogy minden mozgásra válaszol, hanem attól, hogy sok csábító helyzetben képes nem cselekedni.
A kriptó volatilitása nem szüntethető meg, az impulzív reakciók esélye viszont jelentősen csökkenthető. Előre meghatározott feltételekkel, ritkább és célzottabb értesítésekkel, kötelező szünetekkel és őszinte heti visszanézéssel a „még egy kör” könnyebben felismerhetővé válik, mielőtt még egy túl nagy vagy felesleges ügylet lenne belőle.